生物基材料 基础化工行业的绿色转型与新格局
在全球碳中和目标与低碳经济转型的背景下,生物基材料作为传统石油基材料的重要替代方案,正成为基础化工行业技术研发与产业投资的热点。本文围绕生物基材料的主要产品类型、技术路径、行业竞争格局及未来趋势展开梳理与分析。
一、生物基材料的定义与主要产品类别
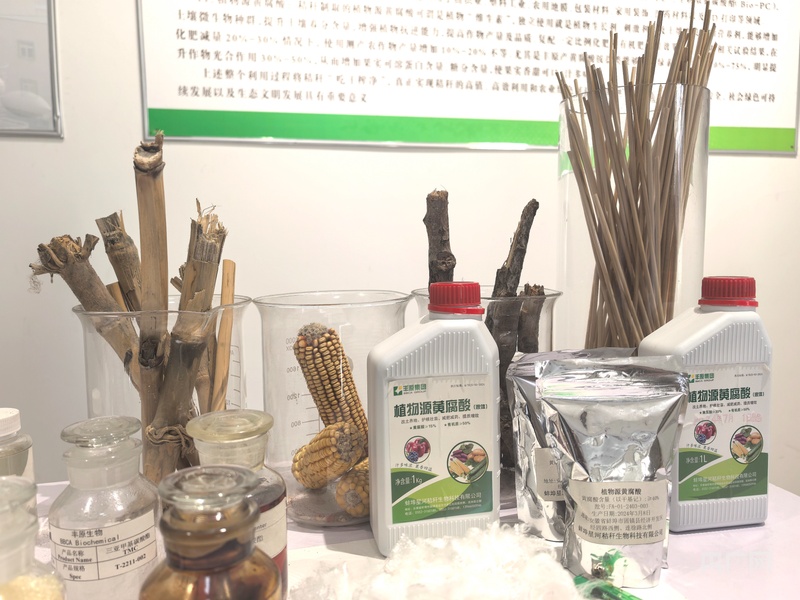
生物基材料,是指以可再生生物质资源(如玉米、甘蔗、秸秆、非粮作物、废弃油脂等)为原料,通过生物或化学转化过程制成的材料。相比传统石化路线,其全生命周期碳排放显著降低,部分产品还具备可降解特性。目前主要产品可分为以下几类:
- 生物基平台化合物:如乳酸、丁二酸、戊二胺,以及1,3-丙二醇(PDO)等,它们作为关键中间体,进一步合成高价值聚合物。
- 生物基塑料:包括聚乳酸(PLA)、聚羟基烷酸酯(PHA)、聚丁二酸丁二醇酯(PBS)、生物基聚乙烯(bio-PE)、生物基聚对苯二甲酸乙二醇酯(bio-PET)以及聚酰胺(如PA56)等。
- 生物基橡胶与弹性体:如生物基异戊二烯橡胶、衣康酸酯橡胶等。
- 生物基纤维:如Lyocell纤维、聚乳酸纤维、生物基锦纶等。
- 生物基溶剂与助剂:如生物基乙醇、生物基乙二醇、糠醛衍生物等。
二、技术研发进展与关键路径
当前生物基材料的技术研发主要集中在以下方向:
- 原料预处理与糖化技术:针对秸秆、林业废弃物等非粮生物质,开发高效、低成本的酶解与化学解聚工艺,提升原料转化率。
- 微生物细胞工厂构建:通过合成生物学手段改造底盘微生物(如大肠杆菌、酵母、谷氨酸棒杆菌),使其能够高效合成目标产物,如乳酸、丁二酸、PDO、戊二胺等。
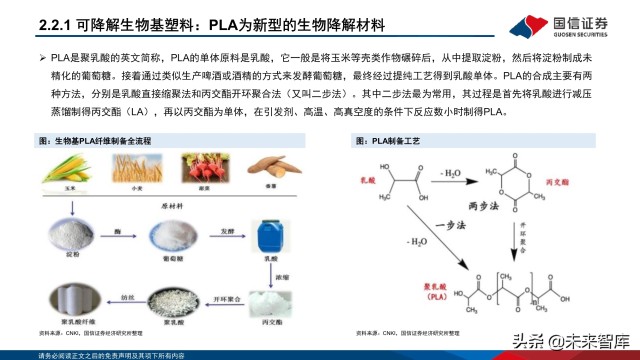
- 化学催化与生物催化耦合:开发温和条件下的催化转化体系,实现生物基平台化合物的高效衍生化。例如,将生物基乳酸脱水聚合制备PLA,或将生物基丁二酸与BDO缩聚制备PBS。
- 下游改性与加工技术:针对生物基塑料的耐热性、韧性、加工窗口等短板,通过共混、共聚、纳米增强等手段进行改性,拓展其在包装、纺织、汽车、电子等领域的应用。
- 全生命周期评价与碳足迹核算:建立标准的生物基材料碳减排核算方法,为政策制定与市场推广提供依据。
三、行业格局与主要参与者
全球生物基材料行业呈现“欧美技术引领、亚太产能追赶”的格局。主要跨国企业包括:巴斯夫(PBAT、生物基PA)、Cargill(生物基PDO)、NatureWorks(PLA)、TotalEnergies(PLA、bio-PE)、Arkema(生物基PA11)、三菱化学(PBS、生物基PC)等。中国企业则在PLA、PBAT、PHA、丁二酸、戊二胺等产品上快速扩产,代表企业有丰原集团、浙江海正、蓝山屯河、金发科技、凯赛生物等。
从产品竞争态势看:
- PLS/PBAT:产能快速扩张,但同质化竞争加剧,利润空间承压,未来需向高附加值改性产品延伸。
- PHA:海洋降解等独特性能突出,但成本仍高,处于商业化前期。
- 生物基聚酰胺:以凯赛生物为代表的生物基戊二胺技术已实现产业化,PA56等产品在纺织、工程塑料领域渗透率逐步提升。
- 生物基PE/PET:巨头主导,基于质量平衡法生产,品牌溢价明显。
四、政策与市场驱动
各国禁塑令、碳边境调节机制(CBAM)、欧盟一次性塑料指令以及中国“双碳”目标,共同构成生物基材料的需求拉动。终端品牌商(如可口可乐、耐克、欧莱雅)也纷纷设定再生/生物基含量目标,推动供应链向绿色低碳转型。
五、挑战与展望
尽管前景广阔,生物基材料仍面临原料收集成本高、技术经济性不足、标准体系不完善、与石化产品价差大等挑战。未来突破方向包括:发展非粮原料、提升酶与菌种效率、建设一体化示范工厂、推动混配与复配应用,以及借助碳交易机制改善项目收益。
可以预见,生物基材料将从“概念验证”走向“规模替代”,在基础化工行业中形成与传统石化路线互补、竞争与合作并存的产业新格局。技术研发的核心将围绕降本增效与高性能化展开,而行业整合与产业链协同将成为下一阶段的主旋律。
如若转载,请注明出处:http://www.qiruanruan.com/product/24.html
更新时间:2026-10-26 16:06:32